Trong bức tranh thị trường căn hộ quý III/2026, điểm đáng chú ý không chỉ nằm ở chuyện giá, mà ở việc dòng tiền đang chọn lọc rất rõ theo phân khúc. Theo CafeF ngày 21/10, dẫn trao đổi của đại diện bộ phận nghiên cứu Savills Hà Nội, thanh khoản đang phân hóa mạnh và phân khúc cao cấp là nơi chịu sức ép lớn nhất.
Những con số chính của quý III
Theo số liệu được CafeF dẫn lại, nguồn cung mới tại Hà Nội quý III đạt khoảng 3.100 căn, giảm 42% so với quý trước và giảm 51% so với cùng kỳ 2025. Lượng căn bán được khoảng 3.800 căn, giảm 17% theo quý và 14% theo năm. Tính chung 9 tháng đầu năm, hấp thụ đạt khoảng 13.600 căn, thấp hơn cùng kỳ 2025 nhưng vẫn cao hơn năm 2023.
- Tỷ lệ hấp thụ chung giảm xuống khoảng 39%, chủ yếu do căn hộ hạng A.
- Giá sơ cấp bình quân khoảng 107 triệu đồng/m², giảm nhẹ so với quý trước.
- Giá thứ cấp bình quân khoảng 75 triệu đồng/m², giảm quý thứ ba liên tiếp.
Đây là số liệu của thị trường Hà Nội, nhưng cơ chế phía sau có tính tham chiếu cho nhiều thị trường khác, trong đó có các đô thị du lịch.
Vì sao hạng A đi chậm hơn
Theo nhận định trong bài, lãi suất neo cao và mặt bằng giá cao khiến các dự án giá cao giao dịch chậm, nhất là với người mua dùng đòn bẩy tài chính. Cùng lúc, nhu cầu ở phân khúc phổ thông chưa được đáp ứng đủ, nên căn hộ hạng B có chính sách thanh toán hợp lý hưởng lợi nhiều hơn. Chuyên gia cũng cho rằng chưa nên kỳ vọng hấp thụ bứt phá trong quý IV/2026.
Điều này không có nghĩa phân khúc cao cấp hết dư địa. Nó cho thấy người mua sẵn sàng trả mức giá cao hơn chỉ khi họ nhìn thấy lý do cụ thể để làm vậy.
Ba lớp giá trị khiến người mua cao cấp chịu quyết định
- Pháp lý và tiến độ minh bạch: khi tiền vay đắt, người mua ưu tiên dự án rõ lộ trình hạ tầng và bàn giao.
- Hạ tầng và vị trí khó sao chép: mặt nước, cây xanh, kết nối giao thông là những yếu tố không thể bổ sung sau khi đô thị đã hình thành.
- Vận hành và tiện ích có thể kiểm chứng: chất lượng quản lý, cộng đồng cư dân và tiện ích nội khu quyết định trải nghiệm sống lâu dài, không chỉ khoảnh khắc mở bán.
Góc nhìn từ thị trường Nha Trang
Nha Trang có nền cầu khác Hà Nội: gắn với du lịch, khách quốc tế lưu trú dài ngày và nhu cầu ở thực. Tuy vậy, logic chọn lọc vẫn giống nhau. Người mua tại các đô thị biển cũng đang so sánh kỹ hơn về pháp lý, quy mô quy hoạch và khả năng vận hành. Với những dự án hình thành một trung tâm đô thị mới, câu hỏi then chốt là giá trị nền tảng có đủ dày để đứng vững qua các chu kỳ thị trường hay không.
Với người mua, cách tiếp cận hợp lý trong giai đoạn này là tách bạch ba việc: mục đích sử dụng (ở hay nghỉ dưỡng), năng lực tài chính khi lãi suất còn cao, và chất lượng nền tảng của dự án. Thị trường không thiếu lựa chọn, vì vậy việc đối chiếu hồ sơ pháp lý và kiểm tra tiến độ thực tế quan trọng hơn mọi lời giới thiệu.
Đặt vào bối cảnh Charmora City
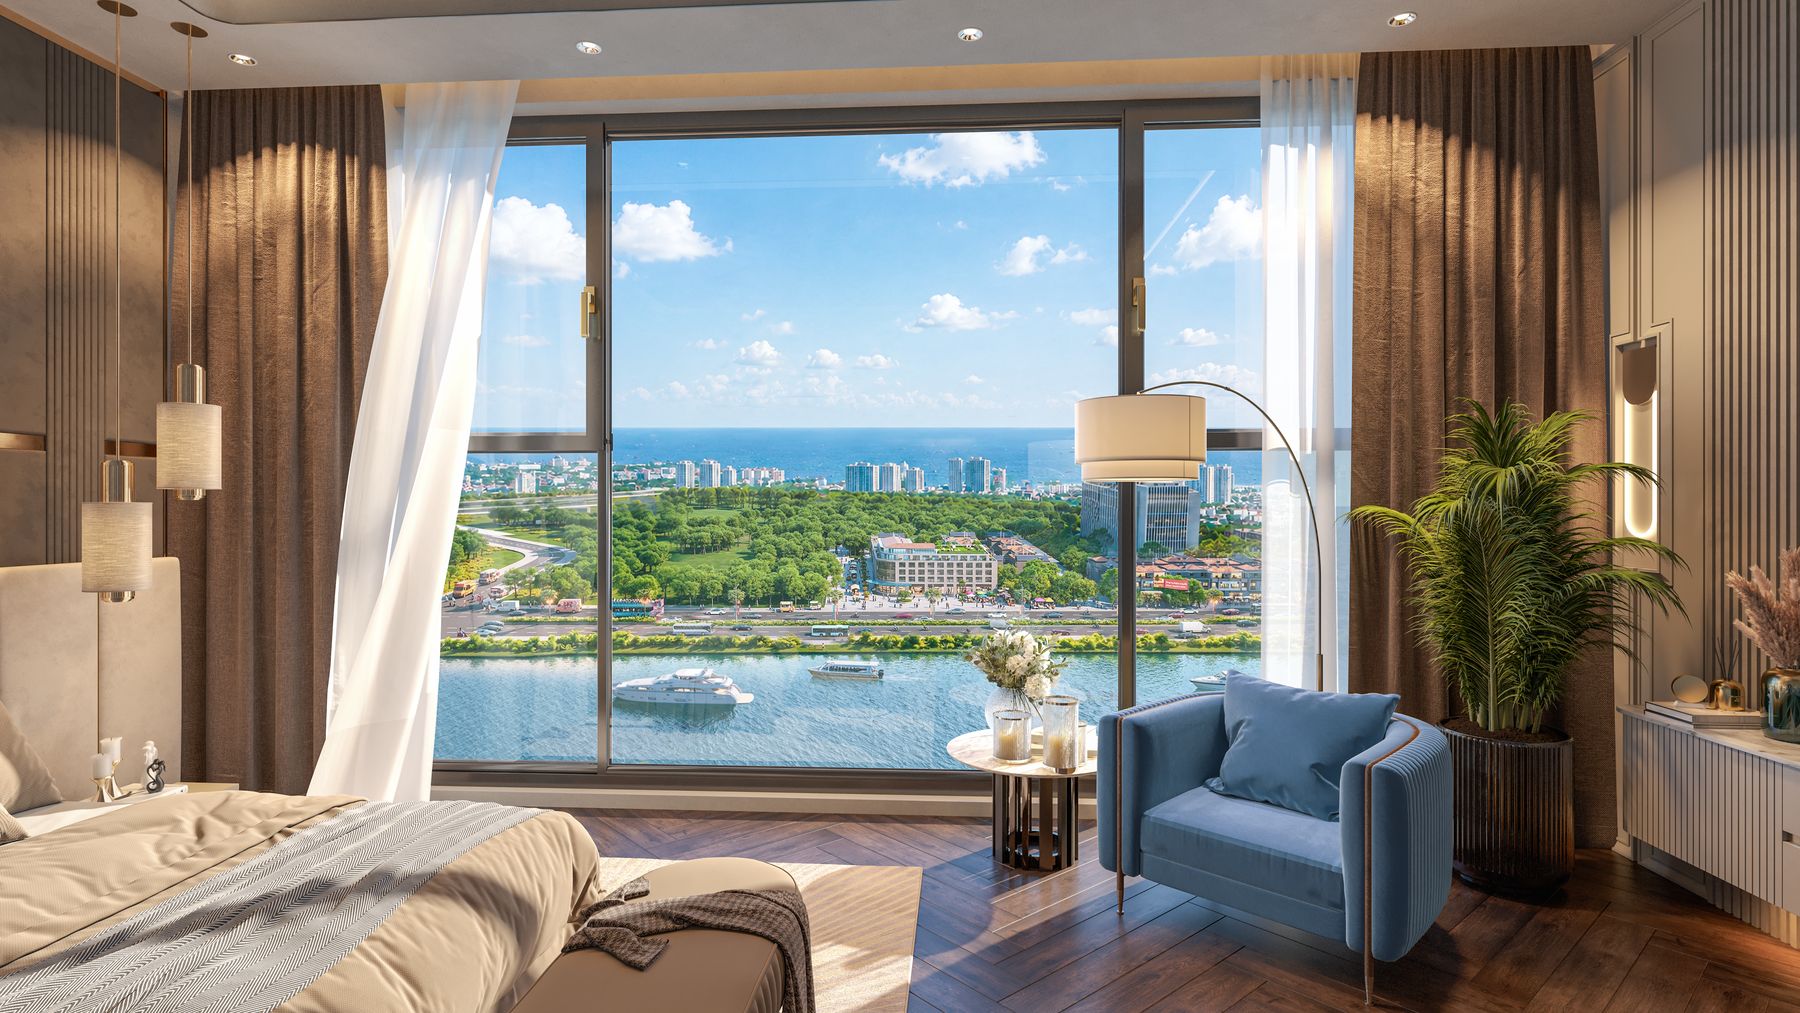
Charmora City của Sun Group là khu đô thị hỗn hợp 227ha ngay trung tâm TP Nha Trang, với 60ha mặt nước, 47ha cây xanh nội khu và mật độ xây dựng 26,7%. Ba đảo giữa sông Quán Trường, hệ thống 8 cầu, mô hình Sponge City đầu tiên tại Việt Nam cùng ngôn ngữ kiến trúc Chăm Pa kết hợp Lego Interlock là những yếu tố thuộc về nền tảng quy hoạch, đúng nhóm giá trị mà người mua cao cấp đang cân nhắc kỹ. Dự án hiện chưa công bố giá bán. Nếu bạn muốn xem kỹ quy hoạch và cấu trúc đô thị, hãy tìm hiểu Charmora City và đối chiếu thông tin chính thức từ chủ đầu tư.